Ответов: 1515
|
Ответы эксперта. Налоговый учет
Показать ответ
Божхона юк декларацияси декларант ёки божхона брокери томонидан божхона органига тақдим этиладиган ва муайян божхона режимига жойлаштириладиган товарлар ҳақидаги тўғри маълумотлар кўрсатилган ҳужжатдир (БожК 258м 1қ.). Жисмоний шахснинг ушбу импорт қилинаётган автотранспортга нисбатан мулкий ҳуқуқларининг юзага келишига сабаб бўлган битим мавжуд, БЮД ҳам ушбу ҳужжат асосида тўлдирилади, шу жумладан БЮДда акс эттирилган битим хусусияти тўғрисидаги графаси ҳам. Демак, товарнинг қандай тартибда қўлга киритилганлигини БЮД эмас, аввалом бор битим белгилаган. ЖШДСнинг юзага келиш-келмаслиги ҳам битим шартларига кўра белгиланиши керак. Масалан, сиз маълумот сўраган кодлар орасида “84 - Ҳадя сифатидаги операциялар” коди ҳам бор ва БЮДда битим ҳусусияти учун ушбу код ишлатилганда ҳам, ЖШДС бўйича солиқ оқибатлари, ҳусусан солиқ базаси БЮДга асосан эмас, ҳадя тўғрисидаги битим ҳужжатларига асосан юзага келади. Ҳадя қийматини аниқлашда эса, эҳтимол БЮД маълумотлари фойдали ҳам бўлар. 23.12.2025 [ID: 34284] Частный предприниматель может снять наличные деньги с расчетного счета? Какие налоги надо будет платить?
Показать ответ
Частный предприниматель – это не категория Налогового кодекса и не организационно-правовая форма. Частный предприниматель – это бизнесмен. А бизнес можно организовать в разных организационно-правовых формах и масштабах, от чего и будет зависеть система налогообложения. Возможно, вы имели в виду индивидуального предпринимателя или самозанятое лицо. Физическое лицо, занимающееся предпринимательской деятельностью, регистрируется в качестве индивидуального предпринимателя (ч. 1 ст. 31 НК). ИП уплачивает налоги самостоятельно. ИП может быть плательщиком:
Дополнительный материал: https://buxgalter.uz/question/29977 https://buxgalter.uz/question/10687 О налогообложении самозанятых лиц читайте в материалах: https://buxgalter.uz/question/23979 https://buxgalter.uz/question/32434 https://buxgalter.uz/question/27929 https://buxgalter.uz/question/16457 https://buxgalter.uz/question/27586 https://buxgalter.uz/question/26367 Снятие наличных денежных средств никогда не запрещалось и давно уже не представляет сложностей и на практике. Выдача наличных денег хозяйствующим субъектам, независимо от форм собственности, производится в пределах средств на их депозитных счетах на цели, указанные в платежных документах. Банки обеспечивают бесперебойную выдачу наличных денег хозяйствующим субъектам по их первому требованию (п. 30 Инструкции рег. МЮ №3003 от 01.05.2018 г.). Хозяйственная операция снятия наличных денежных средств с расчетного счета не имеет никаких налоговых последствий, не является объектом налогообложения. 29.12.2025 [ID: 34359] Надо ли облагать НДФЛ эту сумму в момент выдачи сертификата или в момент использования, или это не считается доходом сотрудника?
Показать ответ
В состав заработной платы входят основная часть (тариф, ставка, оклад) и дополнительная, состоящая из доплат, надбавок, а также премий и иных выплат компенсационного или стимулирующего характера (ст. 248 ТК). Зарплата может выплачиваться только деньгами в национальной валюте, ее выплата в материальной форме, а также расписками, долговыми обязательствами и купонами (под это определение подходит и сертификат) запрещена (ст. 256 ТК). Исходя из вышеизложенного вы можете выдавать такие сертификаты только в качестве поощрения своих работников и никак в качестве части заработной платы, премий, доплат, надбавок и других выплат, предусмотренных системой оплаты труда (они не относятся к видам поощрения) (ч. 4 ст. 299 ТК). Полученный сертификат будет для работника доходом в виде материальной выгоды (п. 1 ч. 1 ст. 376 НК) и, конечно, подлежит налогообложению НДФЛ в момент выдачи сертификата (п. 3 ст. 370, ст. 368 НК). В налогооблагаемую сумму включите и сумму НДС при приобретении сертификата, если таковая была (чч. 2, 3 ст. 376 НК). Дополнительно читайте: https://buxgalter.uz/question/30531
30.12.2025 [ID: 34371] Корхонадан олган ушбу пул учун солиқ тўланадими, тўланса 5% ставкада дивиденд солиғими ёки 12% ставкада ЖШДСми?
Показать ответ
Корхона алоҳида юридик шахсдир ва унинг мулки ҳам алоҳидадир (ФК 39-м). Шу боис корхонанинг пулини таъсисчи ҳам маълум эваз ҳисобига олиши мумкин, буни қуйидаги шаклларда амалга ошириш мумкин:
Дивиденд тарзидаги даромадлар, мулкий даромад сифатида (СК 375-м. 2-б.), жами даромад таркибига киради (СК 370-м. 2-б.) ва ЖШДСга тортилади (СК 365-м. 1-қ.). Солиқ ставкаси 5 % (СК 381-м. 2-қ.). Солиқни ушлаб қолиш ва бюджетга кўчириб беришни солиқ агенти бўлмиш корхона амалга оширади (СК 386-м. 1-қ. 1-б.). Устав капиталидаги улуш камайтирилганда олинган пул маблағлари даромад ҳисобланмаганлиги учун таъсисчи учун солиқ оқибатлари юзага келмайди. Корхона учун ҳам солиқ оқибатлари юзага келмайди. Эҳтимол, таъсисчи ушбу маблағларни беғараз олиш ниятидадир. Беғараз олинган пул маблағлари жисмоний шахс учун бошқа даромад ҳисобланади (СК 377-м. 15-б.) ва унинг жами даромади таркибида (СК 370-м. 4-б.) ЖШДСга тортилади (СК 365-м. 1-қ.). Солиқ ставкаси 12% (СК 381-м. 1-қ.). Солиқни ушлаб қолиш ва бюджетга кўчириб беришни солиқ агенти бўлмиш корхона амалга оширади (СК 386-м. 1-қ. 1-б.). Корхонангиз учун эса бундай ҳадя бериш фойда солиғи ёки АОСга тортиш мақсадида чегирилмайдиган харажат ҳисобланади (СК 317-м. 27-б., 463-м. 1-қ.). Қўшимча материал: https://buxgalter.uz/question/33622
Показать ответ
Если ИП, сдающий вам объект в субаренду, определил стоимость аренды с НДС, видимо он является налогоплательщиком по общеустановленной системе налогообложения (налог на прибыль и НДС) (п. 5 ч. 1 ст. 294, п. 2 ч. 1 ст. 237 НК). В этом случае он зарегистрирован как плательщик НДС и имеет код плательщика НДС, что можно увидеть в выставленной им ЭСФ. Физическое лицо в качестве ИП не может сдать вам в аренду или субаренду складское помещение, так как такого вида деятельности нет в Перечне видов деятельности, которыми могут заниматься индивидуальные предприниматели (прил. 1 к ПКМ 6 от 07.01.2011 г.). Исходя их вышеизложенного, вы не можете арендовать склад у ИП, принимать от него ЭСФ. Однако в вашей ситуации, по-видимому, это уже свершившийся факт. Сделка, содержание которой не соответствует требованиям законодательства, а также совершенная с целью, заведомо противной основам правопорядка или нравственности, ничтожна (ч. 1 ст. 116 ГК). В результате такой сделки каждая из сторон обязана возвратить другой все полученное по сделке (ч. 2 ст. 114 ГК). Если договор признаётся ничтожным, то и ЭСФ недействителен, в таком случае необходимо откорректировать ЭСФ путем оформления дополнительного нулевого ЭСФ (п. 3 ч. 1 ст. 269 НК, п. 40 прил. 2 к ПКМ 489 от 14.08.2020 г.). Конечно, не нужно осуществлять и выплат по такой сделке, соответственно, нет речи и об НДФЛ. 27.01.2026 [ID: 34683] Бу вазиятда қандай солиқ оқибатлари келиб чиқади?
Показать ответ
Директор учун бу моддий наф тарзидаги даромаддир (СК 376-м. 1-қ. 1-б.) ва ЖШДСга тортилиши керак (СК 370-м. 3-б., 366-м. 1-қ. 1-б.). Корхона учун фойда солиғи бўйича чегирилмайдиган харажатдир (СК 317-м. 3-б.). 29.01.2026 [ID: 34688] Бундай амалиётни амалга оширса бўладими? Қандай ҳужжатлар расмийлаштириш керак? Сотувчи жисмоний шахс учун солиқ оқибатлари қандай?
Показать ответ
Нақд ва нақдсиз ҳисоб-китоблар ФК 790-м. билан қуйидагича тартибга солинган: Фуқароларнинг тадбиркорлик фаолиятини амалга оширишлари билан боғлиқ бўлмаган ҳолда улар ўртасидаги ҳисоб-китоблар ва фуқаролар иштирокидаги ҳисоб-китоблар нақд пуллар билан ёки нақд пулсиз суммаси чекланмаган ҳолда амалга оширилиши мумкин. Юридик шахслар ўртасидаги ҳисоб-китоблар, шунингдек фуқароларнинг тадбиркорлик фаолиятини амалга ошириши билан боғлиқ ҳолда улар иштирокидаги ҳисоб-китоблар нақд пулсиз тартибда амалга оширилади. Кўрсатиб ўтилган шахслар ўртасидаги ҳисоб-китоблар, агар қонунда бошқача тартиб белгилаб қўйилган бўлмаса, нақд пулда ҳам амалга оширилиши мумкин. Агар қонундан бошқача тартиб келиб чиқмаса ва бундай тартибни фойдаланилаётган ҳисоб-китоблар шакли тақозо этмаса, нақд пулсиз ҳисоб-китоблар уларда қатнашаётган шахсларнинг ҳисобварақлари очилган банклар, бошқа кредит ташкилотлари (бундан буён –– банклар) орқали амалга оширилади. Кўриниб турганидек, сиз назарда тутган амалиётни амалга оширса бўлади. Нақд пулни ишлатишга доир олдинги чекловлар ҳам ҳозирги кунда йўқ. Бу ҳақда қуйидаги қўшимча материалларни ўқинг: https://buxgalter.uz/question/33249, https://buxgalter.uz/question/31490. Бундай харидда далолатнома тузилиши керак. Мулк, кўчмас ва кўчар мулк турларига бўлинади. Кўчмас ҳисобланмаган мулклар кўчар мулкдир. Кўчар мулкка бўлган ҳуқуқларни рўйхатдан ўтказиш талаб этилмайди, қонунда назарда тутилган ҳоллар бундан мустасно (ФК 83-м.). Тиббий асбоб-ускуналар ва анжомлар кўчар мулкдир ва жисмоний шахс уларга мулк ҳуқуқи асосида эгалик қилиши мумкин (ФК 164-м.). Тиббий буюмлар ва тиббий техника эса давлат рўйхатидан ўтказилади ва бу ҳақда гувоҳнома берилади. Берилган гувоҳномалар реестридаги маълумотлар юридик ва жисмоний шахсларнинг улар билан танишиши учун очиқ ҳисобланади (23.03.2018 й. 213-сон ВМҚга илова 4, 6, 41-бб.). Рўйхатдан ўтказиш тўғрисида ҳавола берилган ҳужжат шу кунларда амал қилиб турибди, лекин у 26.02.2026 йилагача амал қилади. Мазкур муддатдан эътиборан эса бошқа норматив ҳужжат кучга киради ва унда ҳам ухшаш тартиб, тиббий буюм ва техниканинг давлат рўйхатидан ўтказилиш тартиби сақлаб қолинган (24.11025 й. 738-сон ВМҚ). Демак, харид қилинаётган тиббий асбоб анжомларингизнинг давлат рўйхатидан ўтказилганлигини текширишингиз керак. Демак, натижада харид қилинаётган асбоб ускуна ва анжомлар тегишли тартибда рўйхатдан ўтган ва жисмоний шахсга тегишли бўлса, жисмоний шахснинг ўзига мулк ҳуқуқи асосида тегишли бўлган мулки сотишдан олган даромадлари мулкий даромадлар таркибига киради (СК 375-м. 4-б.). Жисмоний шахснинг мазкур вазиятда тавсифланган мулкини сотишдан олган даромадларига ЖШДС солинмайди (СК 378-м. 7-б.). Юзага келадиган яна бир савол бор: жисмоний шахснинг бу фаолияти тадбиркорлик эмас ми? Жисмоний шахс давлат рўйхатидан ўтмасдан тадбиркорлик билан шуғулланиши мумкин эмас. Бундай қилган тақдирда у олинган даромаднинг 10%, лекин 1 млн сўмдан кам бўлмаган миқдорида жаримага тортилади (СК 219-м. 4-қ.). Бунлан ташқари битимлар тўғрисида СК 14-м. қуйидаги нормаларига ҳам эътибор беринг: Солиқ солиш мақсадида барча битимлар ва солиқ тўловчи киришадиган бошқа иқтисодий муносабатлар, уларнинг юридик жиҳатдан расмийлаштирилиши усулидан ёки шартноманинг номланишидан қатъи назар, ўзининг ҳақиқий иқтисодий мазмунидан келиб чиққан ҳолда ҳисобга олиниши керак. Агар битимнинг ёки иқтисодий муносабатларнинг юридик жиҳатдан расмийлаштирилиши уларнинг ҳақиқатдаги иқтисодий мазмунига мувофиқ бўлмаса, солиқ органлари солиқ солиш мақсадида битимнинг юридик тавсифланишини, солиқ тўловчининг мақомини ва (ёки) унинг иқтисодий фаолияти хусусиятини ўзгартиришга ҳақли. Қалбаки (кўзбўямачилик учун тузилган) битимлар солиқ солиш мақсадида ҳисобга олинмайди. Агар бундай битимлар бошқа битимларни ниқобласа, солиқларни ҳисоблаш учун ҳақиқий битимларнинг иқтисодий мазмуни ва натижалари ҳисобга олинади.
29.01.2026 [ID: 34739] Как заполнять отчет НДФЛ в такой ситуации?
Показать ответ
О налогообложении НДФЛ при ставке аренды меньше минимально установленных читайте в материалах: https://buxgalter.uz/question/32670, https://buxgalter.uz/question/21892 В приложении 3 Справка-расчет минимального размера арендной платы, установленного для физических лиц, представляющих имущество в аренду, к Расчету НДФЛ и СН в строке 010 укажите площадь помещения, в строке 020 – минимальную ставку аренды, в строке 030 автоматически рассчитается минимальная сумма арендной платы, в строку 040 введите ежемесячную сумму арендной платы по договору (она в вашей ситуации должна быть меньше, чем в строке 030), в строке 050 автоматически рассчитается сумма доначисленного НДФЛ. Рассчитанная автоматически сумма доначисленного НДФЛ отразится также и в строке 071 Расчета НДФЛ и СН. В строке 070 Расчета НДФЛ и СН укажите сумму удерживаемого НДФЛ от аренды. Эта же сумма (еще и сумма дохода) должна быть отражена и в приложении 5 Информация о начисленных имущественных доходах (в табличной форме) с указанием персональных данных физического лица – арендодателя.
Показать ответ
Job offer (оффер) – это предложение работодателя о трудоустройстве работнику, или приглашение на работу. Под приглашением понимается прямое, явно выраженное изъявление согласия работодателя на заключение трудового договора с данным физическим лицом (ст. 101 ТК). Как видно, приглашение не может собой подменить трудовой договор, которым устанавливаются взаимные права и обязанности работодателя и работника (ст. 103 ТК). То есть условия труда и оплаты, прописанные в оффере, не имеют юридической силы. Эти условия будут иметь юридическую силу в трудовом договоре. Содержание трудового договора, точнее – условия, подлежащие обязательному включению в трудовой договор, определены статьей 104 ТК, и среди них нет условий по уплате налогов за работника. Плательщиком НДФЛ признается физическое лицо (ст. 364 НК). Значит, предприятие не обязано принимать на себя обязательства физического лица. Но уплата налога за другое лицо, в том числе и путем включения подобного условия в трудовой договор и в отношении любого физического лица, не запрещена. Иначе говоря, предприятие не обязано, но может. Однако у такого действия будут уже налоговые последствия. С ними можно ознакомиться в материалах: https://buxgalter.uz/question/33236 https://buxgalter.uz/question/30250 https://buxgalter.uz/question/28566 Вероятно, не все работодатели будут готовы к найму работника при таких последствиях. Если вы все же хотите и далее в приглашениях давать информацию об условиях труда и оплаты, то пропишите еще и то, что на основании НК плательщиком НДФЛ является физическое лицо. Хотя и это, скорее всего, не спасет от споров, ведь попытка – не пытка. 03.02.2026 [ID: 34803] Как отразить неплательщиков ИНПС в отчете НДФЛ 2026 г.
Показать ответ
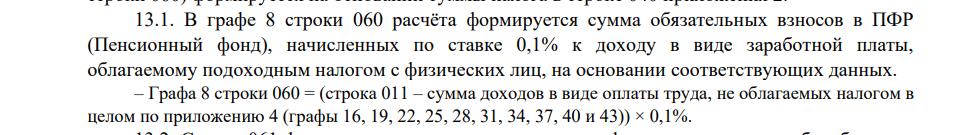
Право на накопительное пенсионное обеспечение имеют граждане Республики Узбекистан, а также иностранные граждане и лица без гражданства, постоянно проживающие на территории Республики Узбекистан (ст. 4 ЗРУ 702-II от 02.12.2004 г.). Для работодателей, а также граждан, осуществляющих трудовую деятельность по трудовому договору, участие в накопительной пенсионной системе является обязательным. Индивидуальные предприниматели, члены дехканских хозяйств без образования юридического лица, а также другие граждане (сюда подпадают и иностранные граждане и лица без гражданства) участвуют в накопительной пенсионной системе на добровольной основе (ст. 6 ЗРУ 702-II от 02.12.2004 г.). Иностранные граждане и лица без гражданства, постоянно проживающие на территории Республики Узбекистан, пользуются правом на накопительное пенсионное обеспечение наравне с гражданами Республики Узбекистан, если иное не предусмотрено действующим законодательством и международными договорами Республики Узбекистан (п. 2 Положения, рег. МЮ №3577 от 20.11.2024 г.). Это означает, что постоянно проживающим в Узбекистане иностранным гражданам предоставлено право участия в накопительной пенсионной системе, но это не является обязательством для них. Иностранные граждане, работающие на наших предприятиях дистанционно, находясь при этом за границей, а значит, постоянно не проживающие на территории Республики Узбекистан, не имеют права участия в накопительной пенсионной системе. Соответственно, от суммы НДФЛ, удержанного с доходов иностранных граждан, не участвующих в накопительной пенсионной системе, отчисления на их ИНПС не производятся, и вся сумма НДФЛ должна перечисляться в бюджет. В новой проактивной форме Расчета НДФЛ и СН (код 11101_19) сумма отчислений ИНПС в графе 8 строки 060 должна была исчисляться автоматически. Еще днем 02.02.2026 г. эта ячейка была желтого цвета без возможности внесения в нее цифр вручную, о чем написано и в инструкции:
Но уже к вечеру того же дня вышеназванная ячейка изменила цвет на голубой и появилась возможность ее редактирования:
Однако при внесении данных в эту ячейку появляется «ошибка» в строке 050 (ставка ИНПС):
Так как форма отчетности новая, то вполне вероятны некоторые упущения и неточности, которые будут исправляться со временем и с помощью таких бдительных налогоплательщиков, как вы. Советуем звонить в Call-центр налогового органа по номеру 1198 и сообщать о подобных моментах, налоговый орган довольно оперативно принимает необходимые меры (в чем мы убедились сами).
23.02.2026 [ID: 35076] Норезидент жисмоний шахслар томонидан банкларга кўйилган омонатларига ҳар ойда тўланадиган фоиз тўловларидан тўлов манбаида солиқ ушлаб қолинадими?
Показать ответ
Фоиз тарзидаги даромадлар мулкий даромад ҳисобланади (СК 375-м. 1-б.) ва ЖШДСга тортиладиган (СК 365-м. 1-қ.) жами даромад таркибига киради (СК 370-м. 2-б.). Жисмоний шахсларнинг банклардаги омонатларидан олган фоиз тарзидаги даромадлари солиққа тортилмайди (СК 378-м. 13-б.). Лекин ушбу имтиёз фақат резидентларга қўлланилади, норезидентларга қўлланилмайди (СК 366-м. 1-қ.). Норезидент жисмоний шахсларнинг Ўзбекистондаги тўлов манбаидан олган фоиз тарзидаги даромадлари 10% ставкада ЖШДСга тортилади (СК 382-м. 1-б.). Солиқни тўлов манбаида ҳисоблаб, жисмоний шахсдан ушлаб қолиш, ҳамда бюджетга кўчириб бериш вазифаси мазкур даромадни тўлаб берувчига юклатилган. У солиқ агенти ҳисобланади. Солиқ агенти солиқ суммасини ушлаб қолмаса, ушбу сумма ва у билан боғлиқ пеняларни бюджетга ўзи тўлайди (СК 386-м.). Норезидентнинг мансуб бўлган давлати билан ҳалқаро келишув тузилган бўлса, ва ундаги солиқ солиш тартиби СКдагидан фарқ қилса, халқаро келишувга амал қилинади (СК 2-м. 2-қ.). Демак, норезидентнинг талаби ва белгиланган тартибда резидентлик сертификати (СК 358-м.) тақдим этган ҳолларда тегишли халқаро шартномаларга мурожаат қилиш керак бўлади. Бундан ташқари, 04.10.2025 йилдаги 180-сонли ПФ билан чет эл фуқаролари учун маҳсус солиқ режими жорий этилди. Унга кўра чет эл фуқароси 30 кунда резидентлик олиши мумкин (04.10.2025 йилдаги 180-сонли ПФ 2-б.). Шундай вазиятда, резидентликни қўлга киритгани учун унинг ҳам банкдаги омонидан олган фоиз тарзидаги даромадлари ЖШДСга тортилмайди. Лекин бундай тартибдаги резидентлик, уни олиш учун белгиланган шартлар бажарилганда Маҳсус комиссия томонидан берилади (04.10.2025 йилдаги 180-сонли ПФ 1, 3, 4-бб.). Қўшимча материал:
Показать ответ
Заработной платой является сумма вознаграждения за труд, а также компенсационные и стимулирующие выплаты (доплаты и надбавки стимулирующего характера, премии и поощрительные выплаты) (ч. 2 ст. 243 ТК). Заработная плата состоит из основной (базовой) и дополнительной (переменной) частей. Дополнительную (переменную) часть заработной платы образуют доплаты, надбавки, а также премии и иные выплаты компенсационного или стимулирующего характера (чч. 1 и 3 ст. 248 ТК). К выплатам стимулирующего характера относятся премии, доплаты к заработной плате, надбавки и иные выплаты работникам за высокие достижения в труде, профессиональное мастерство, экономию энергоресурсов, материалов, достижение других заранее установленных показателей. Премией, предусмотренной системой оплаты труда, является денежное вознаграждение, входящее в состав заработной платы и выплачиваемое работнику сверх основного оклада (тарифной ставки), в целях мотивации работника на достижение заранее установленных показателей и условий. Поощрительной премией, не предусмотренной системой оплаты труда, является денежное вознаграждение, носящее разовый характер и выплачиваемое по решению работодателя в качестве единовременного поощрения не за достижение работником заранее установленных показателей и условий, а в связи с наступлением определенных событий (юбилеев, праздничных дат и других) или совершением работником определенных действий (выполнение особо важного поручения работодателя, внедрение рационализаторского предложения и другие) (чч. 1–3 ст. 252 ТК). НК также относит все премии к выплатам стимулирующего характера (ст. 372 НК), которые включены в состав доходов в виде оплаты труда (ст. 371 НК). Таким образом, все премии являются частью заработной платы и входят в фонд оплаты труда. Система оплаты труда работников устанавливается работодателем по согласованию с профсоюзным комитетом (ч. 2 ст. 249 ТК). Предприятия, системно подходящие к данному вопросу, заранее принимают такие документы, в которых прописана система оплаты труда. Такими документами могут быть коллективное соглашение или коллективный договор (ст. 67, 85 ТК), положение о премировании.
01.05.2026 [ID: 35735] 1. Облагаются ли налогом полученные гранты у Университета?
2. Облагается ли НДФЛ и социальным налогом заработная плата, начисленная за счет грантовых средств?
Показать ответ
1. Нет, не облагаются. Полученные гранты, гуманитарная помощь и целевые поступления при условии выполнения требований, предусмотренных статьей 48 НК, не учитываются в качестве дохода (п. 9 ст. 304 НК). Грантами в целях налогообложения признается имущество, предоставляемое на безвозмездной основе в порядке, определяемом Кабинетом Министров Республики Узбекистан (ч. 3 ст. 48 НК): 1) государствами, правительствами государств, международными или иностранными правительственными либо неправительственными организациями Республике Узбекистан; 2) иностранными гражданами и лицами без гражданства Республике Узбекистан. Регулятором в вопросах грантов в научную, инновационную деятельность и систему высшего образования определено Агентство по инновационному развитию при Министерстве высшего образования, науки и инноваций Республики Узбекистан (пп. 11 и 16 прил. 1 к ПКМ №489 от 08.08.2024 г.). По мнению эксперта, гранты Университета не подлежат налогообложению. 2. Сумма гранта, полученного от негосударственных некоммерческих организаций, международных и зарубежных организаций и фондов, а также в рамках международных договоров Республики Узбекистан в области научно-технического сотрудничества непосредственно налогоплательщиком от грантодателя при наличии заключения уполномоченного органа не подлежит налогообложению НДФЛ (п. 14 ст. 378 НК). Как видно, есть условие получения гранта напрямую налогоплательщиком от грантодателя. Если стороной договора о выделении гранта было бы физическое лицо, то освобождение было бы применимо. А в вашей ситуации, когда грантоплучателем, скорее всего, является Университет – нет. Если грантополучатель – Университет, то физические лица, принимающие участие в реализации проекта, на который выделен грант, по сути не получают грант, они получают другие виды доходов, такие как зарплата, премии и др. Возможно, виды выплат предусмотрены договором гранта. Поэтому налогообложение НДФЛ доходов физических лиц, принимающих участие в реализации проекта, финансируемого за счет гранта, будет зависеть от того, к какой категории дохода он относится в соответствии с главой 53 НК. А налогообложение социальным налогом будет зависеть от попадания дохода в категорию доходов в виде оплаты труда (ч. 1 ст. 403, ч. 1 ст. 404 НК). Например, если условиями гранта предусмотрена выплата дохода за созданные произведения (предметы) науки, то этот прочий доход (п. 7 ст. 377 НК) подлежит налогообложению НДФЛ, но не облагается СН.
29.06.2026 [ID: 36228] Бу вазиятда СК 376-моддаси асосида ЖШДС ушлаб қолинадими? Агар ушлаб қолинса бухгалтерия ва солиқ ҳисоботларида қандай акс эттирилади, қандай проводка берилади?
Показать ответ
Агар мазкур бонуслар СКда назарда тутилган бонус дастури талабларига мувофиқ расмийлаштирилган ва ўтказилган бўлса, уларни олувчи жисмоний шахсларда ЖШДС солиш объекти юзага келмайди. Бонус дастурларини ташкил этиш ва уларга қўйиладиган талаблар ҳақида қуйидаги тавсияда батафсил ўқинг: https://buxgalter.uz/uz/publish/doc/text202575_reklama_akciyalarini_qanday_hisobga_olish_kerak Агар мазкур бонуслар СКда назарда тутилган бонус дастури сифатида расмийлаштирилмаган бўлса, товарларнинг жисмоний шахсларга бепул берилиши умумий тартибда моддий наф шаклида баҳоланади ва СК 376-м.си тартибида ЖШДС солиш объекти юзага келади. Бухгалтерия ўтказмалари:
ЖШДСга тегишли бухгалтерия ўтказмалари эса қабул қилинадиган қарорингизга боғлиқ тарзда турлича бўлиши мумкин. 1. Ҳисобланган ЖШДС харидорингиз томонидан қопланганда:
2. Харидорингизнинг моддий наф тарзидаги даромади бўйича юзага келадиган солиқ суммасини корхонангиз ҳисобидан қоплашга (тўлашга) қарор қилсангиз:
Бу ерда жисмоний шахс учун (ўрнига) тўланадиган солиқ суммаси ўз навбатида яна моддий наф бўлишини инобатга олинг. Бу моддий нафлар тарзидаги даромадлар занжирсимон тарзда давом этади, демак сиз ушбу даромад ва солиқ суммасини занжирнинг охирига етгунча ҳисоблаб чиқишингиз керак. Юқоридаги келтирилган икки холатда солиқ суммаси корхона топширадиган ЖШДС ҳисоботда акс эттирилиши керак, бунинг учун сизга харидорингизнинг маълумотлари, ҳусусан унинг исми шарифи ва ЖШШИР керак бўлади. Солиқ ҳисоботида акс эттириш тартиби ходимларингизнинг моддий наф тўғрисидаги даромадларини акс эттириш тартиби билан бир хил бўлади. 3. СК 387-м. 2-қ. ва 389-м. 1-қ. 1-б. тартибида жисмоний шахсдан солиқ ушланмаслиги тўғрисида ариза олиниб, солиқ органига маълумотнома тақдим этилганда ЖШДСга доир бухгалтерия ўтказмаси берилмайди. Маълумотнома берилиши билан бирга жисмоний шахс олган даромади ЖШДС солиқ ҳисоб-китобида (ҳисоботида) ҳам акс эттирилади, фақат ушлаб қолинган солиқ суммаси тўғрисидаги устунга 0 (ноль) рақами қўйилади. Қўшимча материаллар билан танишиб чиқишни тавсия этамиз, у ерда нафақат ЖШДС, балки фойда солиғи ва ҚҚС бўйича оқибатлар ҳақида ҳам билиб оласиз: https://buxgalter.uz/uz/publish/doc/text203652_marketing_akciyalariga_qanday_soliq_solinadi https://buxgalter.uz/uz/publish/doc/text187547_qachon_sovgalarga_jshds_solinishi_kerak https://buxgalter.uz/question/23445 https://buxgalter.uz/uz/publish/doc/text183525_agar_korhona_boshqa_hodimga_jshds_tulasa
17.07.2026 [ID: 36396] Как нам быть? Как учитывать этих сотрудников?
Показать ответ
Порядок учета спортивных судей зависит от того, на основании каких договоров они привлекаются к судейству. К сожалению, в тексте вопроса об этом нет информации. Если со спортивными судьями заключены трудовые договоры (в том числе срочные или по совместительству), сведения о них подлежат регистрации в Единой национальной системе труда (ЯММТ/ЕНСТ) (ч. 2 ст. 106 ТК). Если судьи привлекаются по гражданско-правовым договорам, такие договоры также подлежат регистрации в ЯММТ с 1 января 2026 года (п. 3 ПКМ 796 от 17.12.2025). Поэтому требование о регистрации договоров само по себе соответствует действующему порядку и вам необходимо его исполнять. Касаемо корректности заполнения Расчета НДФЛ и социального налога отметим, что спортивная организация, не осуществляющее строительство, не вправе использовать в приложении к Расчету НДФЛ и социального налога код 4 («наёмные работники, привлеченные строительными организациями без заключения договора»), поскольку он предусмотрен исключительно для строительных организаций (п. 1в УП 6098 от 30.10.2020 г.). К тому же строительные организации, привлекшие наёмных работников, еще сдают Справку о расчете заработной платы за выполненные строительные работы по коду 11103_1. Таким образом, в приложении Расчета НДФЛ и социального налога показывайте судей по тем видам договоров, которые действительно с ними заключены:
Показать ответ
1. Суммы заработной платы и другие доходы налогоплательщика, подлежащие налогообложению, направляемые на индивидуальные накопительные пенсионные счета граждан в Народном банке Республики Узбекистан на добровольной основе, не подлежат налогообложению НДФЛ (п. 16 ст. 378 НК). 2. В приложении «Информация о начисленных доходах в виде оплаты труда и налога на доходы физических лиц в разрезе каждого физического лица» (лист list01 файла шаблона) по строке соответствующего работника, начиная с графы 15, указываются код льготы, сумма дохода по льготе с начала года и сумма льготы за текущий месяц. Для добровольных взносов на ИНПС применяется код льготы 102926. После корректного заполнения приложения и его загрузки в персональный кабинет сумма добровольных взносов на ИНПС автоматически отражается в строке 080 графы 8 Расчета налога на доходы физических лиц и социального налога. 3. При расчете заработной платы сумму добровольного взноса на ИНПС, перечисляемую по письменному заявлению работника, необходимо отражать отдельно. На сумму такого взноса уменьшается доход, облагаемый НДФЛ, после чего исчисляется налог. Добровольный взнос удерживается из начисленной заработной платы и перечисляется на индивидуальный накопительный пенсионный счет работника в Народном банке. Основанием для уменьшения налоговой базы является п. 16 ст. 378 НК, а основанием для удержания и перечисления средств — письменное заявление работника. Дополнительный материал: 21.07.2026 [ID: 36443] Бу холда қандай хужжатлар расмийлаштириш керак ва бу тўланган сумма фойда солиғида чегириладими?
Показать ответ
Агар директорга қўшимча ҳақ иш вақтидан ташқари иш учун тўланаётган бўлса, бундай иш меҳнат қонунчилиги талабларига мувофиқ расмийлаштирилиши лозим. Иш вақтидан ташқари иш – бу ходимни белгиланган иш вақтидан ташқари ишга жалб қилишдир (МК 189-м. 1-қ.). Бунинг учун, одатда:
Иш вақтидан ташқари иш кетма-кет икки кунда 4 соатдан, ноқулай меҳнат шароитида эса кунига 2 соатдан, йилига эса 120 соатдан ошмаслиги керак (МК 190-м. 1-қ.). Унинг дастлабки икки соати камида 1,5 баробар, кейинги соатлари эса камида 2 баробар миқдорда ҳақ тўланади (МК 262-м. 1-қ.). Шунинг учун бундай тўлов белгиланган суммада эмас, балки ҳақиқатда ишланган соатлардан келиб чиқиб ҳисобланиши лозим. Иш вақтидан ташқари иш тўғри расмийлаштирилган бўлса, унга ҳисобланган ҳақ меҳнатга ҳақ тўлаш харажатлари сифатида фойда солиғини ҳисоблашда чегириладиган харажат ҳисобланади (СК 305-м). Ушбу тўлов меҳнатга ҳақ тўлаш тарзидаги даромад ҳисобланади ва ЖШДС ҳамда ижтимоий солиқ солиш объектига киради (СК 371-м, 403-м.). Агар директорга маблағ аввал тўланиб, иш вақтидан ташқари ишга жалб қилиш ва ишланган соатларни тасдиқловчи ҳужжатлар кейинчалик расмийлаштирилса, солиқ органи бундай харажатнинг ҳужжатлар билан тасдиқланганлиги ва иқтисодий асосланганлигини шубҳа остига қўйиши мумкин. Бу ҳолда мазкур сумма фойда солиғи ҳисобида чегирилмайдиган харажат деб баҳоланиши хавфи мавжуд (СК 305-м.). Шу билан бирга, бу ҳолат тўланган сумманинг меҳнатга ҳақ тўлаш тарзидаги даромад эканлигини ўзгартирмайди. Шунинг учун ундан ЖШДС ва ижтимоий солиқ умумий тартибда ҳисобланади.
Показать ответ
Показать ответ
Отражать в отчетности по НДФЛ данную операцию не нужно, так как у физического лица нет дохода, который можно было бы показать. У юридического лица тоже не возникает никаких обязанностей. Читайте материалы по теме: https://buxgalter.uz/question/19645 https://buxgalter.uz/question/35023 https://buxgalter.uz/question/32476 https://buxgalter.uz/question/31235 Не забывайте, у налоговых органов могут возникнуть вопросы о том, действительно ли физическое лицо предоставило вам свое имущество в безвозмездное пользование и почему? В целях налогообложения все сделки и другие экономические отношения, в которые вступает налогоплательщик, должны учитываться исходя из их действительного экономического содержания независимо от способа их юридического оформления или наименования договора. Если юридическое оформление сделки или экономических отношений не соответствует их действительному экономическому содержанию, налоговые органы в целях налогообложения вправе изменить юридическую квалификацию сделки, статус налогоплательщика и (или) характер его экономической деятельности. В целях налогообложения мнимые (притворные) сделки не учитываются. Если такие сделки прикрывают другие сделки, то для исчисления налогов учитываются экономическое содержание и результаты фактических сделок (ст. 14 НК).
Показать ответ
Работодатель не обязан выплачивать компенсацию автоматически. Размер, порядок и сроки выплаты, а также возмещения иных расходов, связанных с дистанционной работой, определяются коллективным договором, локальным актом или соглашением сторон (ч. 1 ст. 459 ТК). При этом трудовой договор с дистанционным работником должен содержать порядок и условия возмещения расходов при использовании им собственного оборудования и средств связи (абз. 9, 10 ч. 5 ст. 456 ТК). Если обсуждаемые компенсационные выплаты оговорены локальными актами, то работодатель обязан производить их выплату (ч. 2 ст. 286 ТК). Поэтому организация вправе установить фиксированную сумму компенсации, в том числе единую для работников, использующих личные компьютеры. Отсутствие документов о первоначальной стоимости и дате приобретения компьютера этому не препятствует, поскольку ТК не устанавливает наличие таких документов в качестве условия выплаты. Размер компенсации следует закрепить в локальном акте и трудовом договоре (допсоглашении). Для целей налогообложения такая выплата не относится к прямо предусмотренным НК необлагаемым компенсациям. Поэтому она включается в совокупный доход работника как прочий доход по п. 15 ст. 377 НК и облагается НДФЛ у источника выплаты (п. 4 ч. 1 ст. 387 НК). Расход организации на выплату компенсации учитывается при определении налога на прибыль при соблюдении требований чч. 1–5 ст. 305 НК, в том числе при наличии экономического обоснования и документального подтверждения расходов. В бухгалтерском учете начисленную компенсацию отражают в составе расходов организации в соответствии с направлением деятельности работника и принятой учетной политикой. Сам личный компьютер работника на баланс организации не принимается, поскольку он не является ее собственностью.
|