Ответов: 1512
|
Ответы эксперта. Налоговый учет
31.01.2025 [ID: 30922] Какими правовыми актами нужно оформить некачественную услугу что бы у налоговых органов не возникло вопросов? Прошу отправить образцы документов, касающихся моего вопроса.
Показать ответ
Начнем с того, что пересдать отчет является вашим правом: «Налогоплательщик, обнаруживший в ранее представленной им налоговой отчетности недостоверные или неполные сведения и (или) ошибки, не приведшие к занижению исчисленной суммы налога, вправе внести в ранее представленную им налоговую отчетность необходимые исправления и представить в налоговый орган уточненную налоговую отчетность» (ч. 2 чт. 83 НК). Обычно налоговые органы, сразу принимают уточненную налоговую отчетность в увеличение исчисленной суммы налога, а вот с уточненной отчетностью в уменьшение суммы налога дело обстоит как раз наоборот. Вам необходимо представить обоснование и объяснение причин, приведших к занижению. Достоверность операций или событий обычно должна быть подтверждена первичными учетными документами (п. 20 НСБУ № 1). К сожалению в тексте вопроса нет подробностей о том, за счет чего произошло занижение:
Во всех случаях необходимо доказывать свою позицию. Если имела место последняя ситуация (4), то давальцу необходимо ещё и выписать счёт-фактуру на реализацию вам сырья (п. 7 ч. 4 ст. 239 НК). Дополнительные материалы: https://buxgalter.uz/ru/question/27348 https://buxgalter.uz/question/29823 https://buxgalter.uz/question/28972 https://buxgalter.uz/question/25193 https://buxgalter.uz/ru/question/23393 https://buxgalter.uz/question/18464 https://buxgalter.uz/ru/publish/doc/text192640_kak_zamenu_tovara_propustit_cherez_onlayn-kkt
Показать ответ
Товарнинг ИМ 74 - божхона омбори режимига расмийлаштирилишида ишлаб чиқарувчи нархига, яъни Тожикистон компанияси билан ишлаб чиқарувчи ўртасидаги шартномага асосланиш тўғри бўлган (БожК 301-м. 3-қ.), чунки бу вақтда товарга нисбатан мулкчилик ҳуқуқи харидорга, яъни Тожикистон компаниясига тегишли бўлган. Божхона омбори режимига қабул қилинган товарларнинг мулкчилик ҳуқуқи А жамиятга эмас, пудратчингизга тегишли бўлган мазкур вазиятда божхона омбори режимдаги товарни А жамияти балансига кирим қилмаслик керак, балансдан ташқари 002 “Масъул сақлашга қабул қилинган товар-моддий қийматликлар” ҳисобварағига кирим қилиш мақсадга мувофиқ бўлади. Импорт асбоб-ускуналарнинг А жамияти балансига кирим қилинишага А жамият билан Тожикистон компанияси орасидаги шартнома ва пудратчи томонидан берилган инвойс (счёт-справка) асос бўлади, чунки шартномани бажарганлик учун тарафларнинг келишуви билан белгиланган баҳода ҳақ тўланади (ФК 356-м. 1-қ.). Асбоб-ускуналарнинг божхона омбори режимидан ИМ 40 - эркин муомалага чиқариш (импорт) режимига ўтказилишидаги жараёнда нарх шаклланишида ҳам А жамият билан Тожикистон компанияси орасидаги шартномавий нарх асос бўлган ва бу ҳолат ҳам БожК 301-м. 3-қ. ҳамда ФК 356-м. 1-қ. нормаларига мосдир. Бундан ташқари, товарнинг божхона қиймати товарларни декларациялашда декларант ёки божхона брокери томонидан божхона органига маълум қилинади (БожК 318-м. 1-қ.). Божхона органи декларант ёки божхона брокери томонидан танланган товарнинг божхона қийматини аниқлаш усулининг ва маълум қилинган божхона қиймати ҳисоблаб чиқарилишининг тўғрилигини аниқлайди (БожК 319-м. 1-қ.). Экспертнинг фикрича, тавсифланган вазиятда иккита БЮДдаги нархларнинг фарқли бўлиши муаммоли вазият эмас ва ҳеч қандай солиқ оқибатларини келтириб чиқармайди. 02.04.2025 [ID: 31535] Қайси сайт билан ишлашимиз керак, маркировка бўйича солиқ органи текширув ўтказган вақтда қайси сайт маьлумотларидан фойдаланади?
Показать ответ
Иккала сайт билан ҳам ишлаш керак. Маълумотлардаги фарқларни бартараф этиш керак, бунинг учун балки «Инвентаризация» бўлимида янги инвентаризация яратиш ва товарларни Soliq мобил иловасидаги «Маркировка инвентаризацияси» хизмати ёрдамида сканерлаш орқали ҳисоблаш керак бўлар. Хизмат янги ишга тушурилганлиги боис, албатта бошида баъзи бир муаммолар бўлиши мумкин, хизматнинг бехато ишлаб кетиши учун вақт керак. Қўшимча материал: https://buxgalter.uz/ru/publish/doc/text207079_muammo_umumiy_ovqatlanish_korhonalari_tomonidan_alkogol_mahsulotlari_qoldiqlari_qanday_inventarizaciya_qilinadi Солиқ органлари учун албатта ўзларининг маълумотлар базаси бирламчидир, ундаги маълумотларга асосан сизга турли талабномалар ва қўнғироқлар бўлади. Ушбу масала юзасидан, солиқ органи билан ҳамкорликда маълумот базалари орасидаги мавжуд икки хилликни (фарқни) бартараф этиш керак.
Показать ответ
1. НК и Положение о порядке организации и проведении налоговых проверок (прил. 2 к ПКМ №1 от 07.01.2021 г.) содержат нормы, регламентирующие период финансово-хозяйственной деятельности, который может быть охвачен при камеральных проверках и налоговом аудите (ч. 10 ст. 137, ч. 10 ст. 140 НК, п. 22, 121 прил. 2 к ПКМ №1 от 07.01.2021 г.). В отношении же выездной проверки подобных норм в этих НПА нет. Вместе с тем выездная налоговая проверка – это проводимая налоговым органом проверка исполнения отдельных обязанностей налогоплательщиков в сфере исчисления и уплаты налогов, а также других обязанностей, предусмотренных налоговым законодательством, при которой проводится анализ учетной документации, движения товарно-материальных ценностей и денежных средств, а также другой информации, связанной с деятельностью налогоплательщика (чч. 1,2 ст. 139 НК, п. 7 прил. 2 к ПКМ №1 от 07.01.2021 г.). Как видно, спектр охвата довольно широк, и мероприятия, проведенные в ходе проверки на вашем предприятии, о которых вы упоминаете в тексте вопроса, подпадают под такой широкий спектр. Исходя из вышеизложенного, нельзя утверждать о незаконности трехлетнего периода охвата.
2. Конечно, может – это ведь разные операции. Приход товара – это одна операция, а реализация товара – это другая операция. Исходя из размера штрафа и описания ситуации, вероятно, к вам применена финансовая санкция за сокрытие (занижение) налоговой базы, которое выразилось в реализации неоформленных (неоприходованных) товаров (абз. 5 ч. 3 ст. 223 НК). Эксперт не может дать оценку этой ситуации в части квалификации правонарушения, так как только вы знаете, был ли у вас действительно неоприходованный товар или разница, выявленная налоговиками, является следствием ошибки, например такой, как ошибка при пробитии чека (кассир перепутал товар). Субъекты предпринимательства, уплачивающие налог с оборота по фиксированной налоговой ставке, на период с 2023 года до 1 января 2026 года освобождаются от обязательства по представлению годовых финансовых отчетов в налоговые органы (п. 1 № ПП-419 от 10.11 2022 г.). Как видим, вы освобождены только от представления отчетности в налоговые органы, что вовсе не означает, что вы освобождены от составления финансовой отчетности и, тем более, от ведения бухгалтерского учета. Об этом более подробно читайте здесь: https://buxgalter.uz/uz/publish/doc/text196156_komu_doljny_predstavlyat_finansovuyu_otchetnost_platelshchiki_fiksirovannogo_naloga_s_oborota 3. А вот в отношении неприменимости к вам в качестве доначисления НСО в процентах даже по сокрытой налоговой базе в 2024 и 2025 годах, когда вы платите налог в фиксированной ставке, эксперт солидарен с вами. В отношении вас за период уплаты налога в фиксированной ставке нельзя провести доначисление, если сумма сокрытия не приводит к изменению фиксированной суммы. То есть вы платите фиксированные 30 млн сум., так как ваш оборот не превышает 500 млн сум. (п. 1 ч. 3 ст. 467 НК). Если в результате добавления сокрытого дохода к общему доходу сумма не превышает 500 млн сум., то доначисления не должно быть. Если же общий доход превысит сумму в 500 млн сум., то доначисление должно быть в размере 10 млн сум. (п. 2 ч. 3 ст. 467 НК). Но в любом случае не должно быть доначисления НСО через процентную ставку.
12.08.2025 [ID: 32938] Нужно ли сдавать отчетность по налогам за июль 2025 г.?
Показать ответ
Налоговая отчетность представляется в налоговые органы только по тем налогам, в отношении которых лицо признается налогоплательщиком (ч. 3 ст. 81 НК). Налоговая отчетность представляется в установленные налоговым законодательством сроки (ч. 15 ст. 82 НК). Если за два дня июля у вас были осуществлены хозяйственные операции – например, принят на работу работник, зарегистрировано недвижимое имущество, покупка товара (услуги), реализация, то вопроса о необходимости представления отчетности у вас, скорее всего, не возникло бы. Если даже за эти два дня июля не было осуществлено никаких хозяйственных операций, все же необходимо сдать нулевую отчетность в зависимости от выбранной системы налогообложения при регистрации (упрощенная или общеустановленная). Нулевая отчетность тоже является отчетностью. За несвоевременное представление налоговой отчетности должностное лицо налогоплательщика – юридического лица или налогоплательщик – физическое лицо привлекается к административной ответственности (ст. 220 НК). Дополнительный материал: https://buxgalter.uz/question/29378
05.12.2025 [ID: 34125] Есть ли смысл оспаривать решение налоговых органов в данной ситуации и не будет ли в таком случае пропущен 10-дневный срок льготы на 50% от суммы штрафа?
Показать ответ
Ваше мнение о том, что недостача не может квалифицироваться реализацией, верно. Поэтому, если это действительно было хищение, организованное только заведующим складом, то решение налогового органа не понятно. При признании реализации, которая, скорее всего, не была отражена в регистрах учета, последует и признание сокрытия налоговой базы с наложением штрафа (чч. 1, 2 ст. 223 НК), что и произошло. Конечно, у вас есть право обжалования решения налогового органа (ч. 1 ст. 230 НК). При этом, возможно, вы сможете добиться отмены штрафа. В НК установлены условия уменьшения размера штрафа в два раза (чч. 3, 4 ст. 218 НК), в том числе и при признании вины в выявленных налоговых правонарушениях и добровольной уплате сумм финансовых санкций в десятидневный срок со дня получения решения налогового органа о привлечении к ответственности за совершение налогового правонарушения. Обжалование решения налогового органа будет означать, что вы его не признаете, соответственно уменьшение размера штрафа неприменимо. В решении о привлечении лица к ответственности за совершение налогового правонарушения излагаются обстоятельства совершенного налогового правонарушения, так как они установлены проведенной налоговой проверкой, со ссылкой на документы и иные сведения, подтверждающие указанные обстоятельства, доводы, приводимые в свою защиту лицом, в отношении которого проводилась проверка, и результаты проверки этих доводов (ч. 2 ст. 159 НК). Поэтому внимательно прочтите решение налогового органа – возможно, в нем отражены факты и/или обстоятельства, позволившие квалифицировать данную ситуацию реализацией. Читайте о НДС при недостачах в материале: https://buxgalter.uz/question/23884
18.12.2025 [ID: 34238] Ер қаъридан фойдаланганлик учун солиқ бўйича чорак солиқ даври учун шаклланадиган солиқ базасини ойлик ҚҚС ҳисоботи кўрсаткичлари билан солиштириш методологик ва ҳуқуқий жиҳатдан тўғри ҳисобланадими?
Показать ответ
Таҳлилнинг ҳуқуқий асоси: СК 138-м. 3-қ. билан солиқ органлари текширишдан олдинги таҳлил ўтказишлари мумкинлиги белгиланган. Таҳлил методологияси (тартиби, формулалари) биронта норматив ҳужжат билан белгиланган эмас. Демак, таҳлилнинг ўтказилиши ёки унинг методологияси, таҳлил жараёнида фойдаланилган усуллар, таққослаш формулаларини нотўғри дейиш учун асосимиз йўқ. СКда фарқли сўзлардан фойдаланилган бўлсада, ушбу солиқларнинг солиқ базаси бир хил, реализация ҳажми (СК 238-м. 1-қ. 1-б., 451-м. 2-қ.). Савол матнида фойдали қазилма тури ҳақида маълумот йўқ. Агарда фойдали қазилманинг бир миқдори корхонанинг ўз ишлаб чиқариш ёки хўжалик эҳтиёжлари учун фойдаланилган бўлса ҳам, ушбу миқдордан ҳам ўртача реализация нархидан келиб чиқиб солиқ ҳисобланади (СК 451-м. 5-қ.). Лекин, ер қаъридан фойдаланганлик учун солиқ ҳисоботингизда реализация ҳажми ва ўз ишлаб чиқариш ёки хўжалик эҳтиёжларингиз учун фойдаланилган ҳажмлар алоҳида кўрсатилади. Демак, ер қаъридан фойдаланганлик учун солиқни ҳисоблашда реализация ҳажми, баҳоси алоҳида кўринар экан, ушбу икки солиқнинг солиқ базалари солиштирилиши мумкин ва солиқ органи айнан шуни амалга оширмоқда. Иловадаги таҳлилий жадвалдан ҳам кўриниб турибдики, фойдали қазилманинг реализация ҳажми ҚҚС ҳисоботидаги реализация ҳажмидан кўп.
Показать ответ
На ЭСФ по реализации отражается уровень риска поставщика. Конечно, есть критерии оценки уровня риска организации, они определены в прил. 1 к ПКМ №1 от 07.01.2021 г. Оценка уровня риска производится с использованием программного продукта. Соответственно, в результате анализа по установленным критериям оценка уровня налогового риска организации в течение времени может изменяться. Поэтому в какой-то момент вы можете обнаружить, что оценка уровня риска вашей организации изменилась, соответственно изменится и цвет полосы оценки в ЭСФ. Уровень риска может иметь определенные последствия для предприятия, о них, а также о критериях оценки и других аспектах работы в условиях оцениваемого уровня налогового риска более подробно читайте в дополнительных материалах: https://buxgalter.uz/question/26737 https://buxgalter.uz/publish/doc/text167702_kak_obelitsya_esli_popali_v_kategoriyu_vysokogo_riska https://buxgalter.uz/publish/doc/text173599_kogda_dogovor_arendy_v_poryadke_a_risk_-_vysokiy https://buxgalter.uz/publish/doc/text190347_pochemu_naznachili_nalogovyy_audit
Показать ответ
Мувофиқ эмас ва молиявий санкциялар қўлланилишига сабаб бўлади, ҳусусан, бошқа шахслар номига расмийлаштирилган ҳисоб-китоб терминалларидан ёки тўлов ташкилотларининг рақамли платформаларидан рўйхатдан ўтган бошқа солиқ тўловчиларга тегишли бўлган махсус QR-коддан солиқ тўловчи томонидан фойдаланилиши, йигирма миллион сўм миқдорида жарима солишга сабаб бўлади (СК 221-м. 3-қ.). Сўз агентлик (ёки шаклларидан бири - топшириқ) шартномаси эмас, франшиза ҳақида кетаяпти: франшизада лицензиат лицензиар номидан ҳаракат қилмайди, ўзининг номидан ҳаракат қилади. Тавсифланган бизнес модель франшиза шартномасига мос эмас. Солиқ солиш мақсадида барча битимлар ва солиқ тўловчи киришадиган бошқа иқтисодий муносабатлар, уларнинг юридик жиҳатдан расмийлаштирилиши усулидан ёки шартноманинг номланишидан қатъи назар, ўзининг ҳақиқий иқтисодий мазмунидан келиб чиққан ҳолда ҳисобга олиниши керак (СК 14-м. 1-қ.). Агар битимнинг ёки иқтисодий муносабатларнинг юридик жиҳатдан расмийлаштирилиши уларнинг ҳақиқатдаги иқтисодий мазмунига мувофиқ бўлмаса, солиқ органлари солиқ солиш мақсадида битимнинг юридик тавсифланишини, солиқ тўловчининг мақомини ва (ёки) унинг иқтисодий фаолияти хусусиятини ўзгартиришга ҳақли (СК 14-м. 2-қ.).
21.01.2026 [ID: 34614] ЯТТ банкдан олинган нақд пулни товар (мол) хариди учун ишлатганда харажатни қандай ҳужжатлар билан тасдиқлаши талаб этилади?
Показать ответ
Бир томондан, АОС тўловчиси бўлган ЯТТ зиммасига харажатлар ҳисобини юритиш мажбурияти юкланмаган, чунки ЯТТ бухгалтерия ҳисоби юритишга мажбур эмас ((30.08.1996 йилдаги 279-I-сон ЎРҚ 6-м.), солиқ ҳисобини юритиши керак бўлсада (СК 76-м. 4-қ.), АОС солиқ базасини аниқлаш учун даромадлар ҳисобини юритиш етарлидир. Харажатлар ҳисобини юритиш мажбурияти фойда солиғи ва ҚҚС тўловчиси бўлган ЯТТларда бордир (СК 359-м. 1-қ.). Ушбу ЯТТларнинг солиққа тортиладиган даромад ва чегириладиган харажатларини ҳисобга олиш тартиби тўғрисида Низом мавжуд ва унга кўра харажатларни тасдиқловчи ҳужжатлар сирасига шартномалар, ЭҲФлар, тўлов тўғрисидаги банк ҳужжатлари, ККМ чеклари киради (22.11.2021 й. 707-сонли ВМҚга 2-илова 32-б.). Сизга молини сотган жисмоний шахс эса бу ҳужжатларни расмийлаштириб бермайди. Иккинчи томондан, 2025 йил 1 ноябрдан бошлаб умумий овқатланиш корхоналари ва қишлоқ хўжалиги маҳсулотларини экспорт қилувчи корхоналар учун белгиланган жисмоний шахслардан қишлоқ хўжалиги маҳсулотлари нақд пулга харид қилинганда, ушбу товарлар учун кирим ҳужжатларини электрон шаклда расмийлаштириш тартиби барча тадбиркорлик субъектларига татбиқ этилади (19.08.2025 йилдаги 138-сон ПФ 12в-б.). ЯТТ ҳам тадбиркорлик субъектлари жумласига киради. ЯТТ сифатида мy3.soliq.uz сайтидаги шахсий кабинетингизда электрон харид қилиш далолтномасини расмийлаштиришингиз мумкин. Харид қилиш далолатномалари ҳақида қўшимча материаллар:
Показать ответ
Начнем с ответа на последний вопрос. Рейтинг устойчивости субъектов предпринимательства формируется автоматически (онлайн) на электронной платформе Налогового комитета посредством межведомственного обмена данными. Техническое обеспечение Рейтинга осуществляется Налоговым комитетом (п. 3 прил. к ПКМ №55 от 30.01.2024 г.). Субъект предпринимательства, при наличии возражений по данным рейтинга, обращается в Налоговый комитет посредством своего персонального кабинета (п. 7 прил. к ПКМ №55 от 30.01.2024 г.). Мониторинг рейтинговых данных и представления оперативного ответа на поступающие обращения, а также обеспечение открытости данных ведет Торгово-промышленная палата Республики Узбекистан (п. 9 прил. к ПКМ №55 от 30.01.2024 г.). 3-м критерием в методике оценки рейтинга устойчивости (п. 14 прил. к ПКМ №55 от 30.01.2024 г.) является наличие земельных участков, используемых субъектом предпринимательства (в том числе выделенных по долгосрочной аренде для сельского хозяйства), и (или) объектов недвижимого имущества в виде нежилых помещений (не менее 18 кв. м для плательщиков НДС, это требование не применяется к виртуальным офисам), используемых на основе права собственности или права аренды (постановленных на учет договоров аренды). При отсутствии земельных участков и (или) объектов недвижимого имущества, а также установлении, что субъект предпринимательства не осуществляет деятельность по указанному адресу, – вычитается 5 баллов. Из вашего приложения-скриншота видно, что по 3-му критерию у вас вычитается 5 баллов, в качестве меры устранения данного недостатка предлагается поставить на учет объект нежилой недвижимости на правах собственности или аренды. На первый взгляд логично, вас невозможно физически найти в виртуальном пространстве и уменьшение баллов четко соответствует норме о вычете 5 баллов (см. в предыдущем абзаце). Однако в отношении резидентов Технопарка, заключивших с Дирекцией договор виртуального офиса, не применяется требование о включении налогоплательщика в категорию высокого риска в связи с отсутствием недвижимого имущества, договоров аренды и (или) безвозмездного пользования недвижимым имуществом, а также отсутствии по зарегистрированному юридическому (почтовому) адресу, приостановлении действия свидетельства плательщика налога на добавленную стоимость и применение мер налогового контроля по данным фактам (п. 302 прил. к ПКМ №589 от 15.07.2019 г.). Получается, в отношении вас данная норма не применена. Рекомендуем обратиться через ваш персональный кабинет в ГНК с возражением по данным рейтинга по данному критерию с требованием о применении в отношении вас вышеназванной нормы. 7-м критерием в методике оценки рейтинга устойчивости (п. 18 прил. к ПКМ №55 от 30.01.2024 г.) является оценка соотношения суммы начисленного налога по НДС (НСО) к среднему показателю по соответствующей сфере. При этом если сумма НДС (НСО), начисленного субъектом предпринимательства в течение одного месяца, превышает в 1,1 раза среднюю начисленную и уплаченную сумму НДС (НСО) по сфере, в которой он осуществляет деятельность, в разрезе каждого района (города), или доходы, полученные от экспорта, составляют не менее 50 процентов совокупного дохода – выставляется 10 баллов. Также для плательщиков НДС месячная сумма платежа должна составлять не менее 10 базовых расчетных величин, для плательщиков НСО месячная сумма платежа должна составлять не менее базовой расчетной величины; субъект предпринимательства, получивший доход от экспорта, должен своевременно обеспечивать валютные поступления в течение последнего года и не иметь просроченной дебиторской задолженности по экспортным договорам. Таким образом, этот показатель рассчитывается ежемесячно. Из вашего приложения-скриншота видно, что по 7-му критерию у вас 0 баллов. Также видно, что ваша реализация за декабрь 2025 года составила 0 сум, в том числе экспорт тоже 0 сум. При таких показателях 0 баллов вполне объяснимы. Если эти данные не соответствуют действительности, то следует опять обратиться в ГНК. Обратите внимание на последний абзац методики оценки по данному критерию (ваше приложение-скриншот): критерий обновляется ежемесячно с 16–21 числа по обязательствам текущего месяца. Если в январе у вас была реализация, то баллы за январь изменятся на основании ваших показателей и их соответствия установленным критериям.
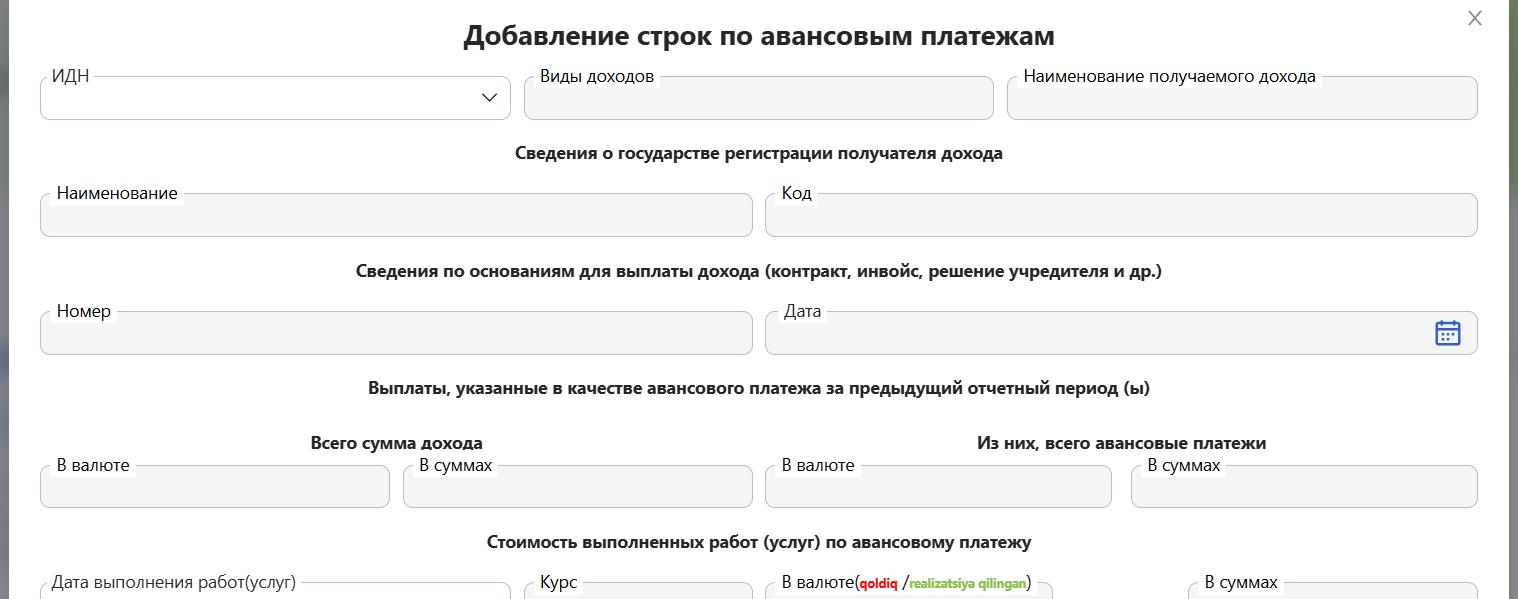
12.02.2026 [ID: 34924] Влияет ли отсутствие отражения закрытия авансовых платежей на корректность заполнения отчетности при условии, что авансовые суммы были отражены в соответствии с датой фактической выплаты дохода?
Показать ответ
Прежде всего отметим, что аванс, выплаченный нерезиденту по импортному контракту, не считается его доходом. Об этом читайте в материалах: https://buxgalter.uz/question/32983 https://buxgalter.uz/question/30095 Отражение информации о ранее выплаченных нерезиденту авансах, в том числе и выплаченных за предыдущий отчетный период, предусмотрено Расчетом налога на прибыль юридических лиц, с доходов нерезидентов, удерживаемого налоговым агентом у источника выплаты, который сдается на сайте my3.soliq.uz: Соответственно, данный порядок учтен составителями формы отчета и не повлияет на корректность Расчета. О последствиях необеспечения репатриации активов по внешнеторговым контрактам читайте в материалах: https://buxgalter.uz/question/32991
Показать ответ
Из информации в тексте вопроса можно только предположить, что снижение рейтинга связано с договором безвозмездного пользования. Ваш договор безвозмездного пользования поставлен на учет на сайте e-ijara? Третьим критерием в методике оценки рейтинга устойчивости (п. 14 прил. к ПКМ №55 от 30.01.2024 г.) является наличие земельных участков, используемых субъектом предпринимательства (в том числе выделенных по долгосрочной аренде для сельского хозяйства), и (или) объектов недвижимого имущества в виде нежилых помещений (не менее 18 кв. м для плательщиков НДС), используемых на основе права собственности или права аренды (постановленных на учет договоров аренды). При отсутствии земельных участков и (или) объектов недвижимого имущества, а также установлении, что субъект предпринимательства не осуществляет деятельность по указанному адресу, – вычитается 5 баллов. Точно узнать причину снижения рейтинга можно в вашем персональном кабинете на сайте my3.soliq.uz. В персональном кабинете под названием вашего предприятия и ИНН виден ваш рейтинг – это иконка синего цвета. Кликните на эту иконку и откроется страница с полной расшифровкой вашего рейтингового балла. Здесь вы сможете увидеть описание причины, на основании которой вам снизили балл. Дополнительно читайте: https://buxgalter.uz/question/34640 https://buxgalter.uz/question/32282
25.02.2026 [ID: 35111] Харид қилинган маҳсулотларни ЯТТ ўзига кирим қилиши шартми? Агар кирим қилмаса қандай солиқ оқибатлари келиб чиқади?
Показать ответ
Авваломбор, дўконини сотган шахс тижорат билан шуғулланаётган экан, у ёки ЯТТ, ёки юридик шахсдир. Ҳар иккала ҳолатда ҳам сотилган товарга ЭҲФ ёки унинг ўрнини босувчи ҳужжат расимйлаштириши керак (СК 47-м. 1-қ.). Агар янги ташкил этилган ЯТТ АОС тўловчиси бўлса, унинг зиммасига харажатлар ҳисобини юритиш мажбурияти юкланмаган, чунки ЯТТ бухгалтерия ҳисоби юритишга мажбур эмас ((30.08.1996 йилдаги 279-I-сон ЎРҚ 6-м.), солиқ ҳисобини юритиши керак бўлсада (СК 76-м. 4-қ.), АОС солиқ базасини аниқлаш учун даромадлар ҳисобини юритиш етарлидир. Демак, АОС тўловчиси учун кирим қилинмаган товарлар бўйича ҳеч қандай солиқ оқибатлари юзага келмайди. Агар янги ташкил этилган ЯТТ фойда солиғи ва ҚҚС тўловчиси бўлса, унда унинг зиммасида харажатлар ҳисобини юритиш мажбурияти бор (СК 359-м. 1-қ.). Бундан ташқари савдо фаолиятини амалга оширувчи якка тартибдаги тадбиркорлар даромадларни ва товар операцияларини ҳисобга олиш регистрларида солиқ солинадиган даромадларнинг ҳамда амалга оширилган товар операцияларининг ҳисобини юритиши шарт (СК 359-м. 2-қ.). Демак, савдо фаолияти билан шуғулланувчи ЯТТлар АОС тўловчиси бўлсалар ҳам ҳаражатлар ҳисобини юритишлари керак. Ушбу ЯТТларнинг солиққа тортиладиган даромад ва чегириладиган харажатларини ҳисобга олиш тартиби тўғрисида Низом мавжуд ва унга кўра харажатларни тасдиқловчи ҳужжатлар сирасига шартномалар, ЭҲФлар, тўлов тўғрисидаги банк ҳужжатлари, ККМ чеклари киради (22.11.2021 й. 707-сонли ВМҚга 2-илова 32-б.). Сизга молини сотган шахс бу ҳужжатларни расмийлаштириб бериши керак. Агар у дўкон ва молларини жисмоний шахс сифатида сотаётган бўлса (масалан, тадбиркорлик субъекти сифатида фаолиятини тўхтатгандан кейин), унда харид юзасидан далолатнома тузиш керак. Харид қилиш далолатномалари ҳақида қўшимча материаллар: Фойда солиғи ва ҚҚС тўловчиси бўлган ЯТТда товарларнинг кирим ҳужжатларининг бўлмаслиги, солиқ базасини яшириш (камайтириб кўрсатиш) деб эътироф этилади. Бу эса яширилган (камайтириб кўрсатилган) солиқ базаси суммасининг йигирма фоизи миқдорида жарима солишга сабаб бўлади ҳамда яширилган (камайтириб кўрсатилган) солиқ базаси суммасидан солиқларни ҳисоблаш амалга оширилади (СК 223-м.). Қўшимча материал: https://buxgalter.uz/question/34614 https://buxgalter.uz/question/33914
05.03.2026 [ID: 35210] Ушбу жараёнда солиқ оқибати ва ҳисобланиш тартиби қандай бўлиши мумкин?
Показать ответ
Саволда “клик орқали тўлов” дейилганда Р2Р тўлов, яъни фойдаланувчилар ўртасида тўғридан-тўғри (шахсдан шахсга) амалга оширилган тўлов назарда тутилган бўлса керак. Бунда тўлов корхона (дўкон)нинг банкдаги ҳисоб рақамига эмас, балки сотувчининг пластик картасига келиб тушган. Чунки Clic тўлов тизими орқали реализация акс эттирилган тўлов амалга оширилганда эди, ушбу реализация юзасидан онлайн НКМ чеки шаклланар ва сизда муаммо юзага келмаган бўлар эди. Агар харидорга НКМ чеки бермаган бўлсангиз (буюк эҳтимол шундай), бу қоидабузарлик ҳисобланади ва уни содир этганлик учун беш миллион сўм миқдорида жарима белгиланган (СК 221-м. 1-қ.). Реализация қилинган товар учун Р2Р ўтказмаси орқали олган даромадингизни ҳисоб регистрларида акс эттирмаган бўлсангиз (буюк эҳтимол шундай), шунингдек ҳатлов жараёнида ҳисобда реализация қилинмаган деб кўрсатилган товарларнинг омборда ёки реализация қилиш жойида мавжуд эмаслиги ёки расмийлаштирилмаган (кирим қилинмаган) товарларни сақлаш, улардан фойдаланиш ва реализация қилиш ҳолатлари борлиги аниқланса, бундай ҳолатлар солиқ базасини яшириш (камайтириб кўрсатиш) деб эътироф этилади (СК 223-м. 3-қ.). Солиқ базасини яшириш (камайтириб кўрсатиш) — яширилган (камайтириб кўрсатилган) солиқ базаси суммасининг йигирма фоизи миқдорида жарима солишга сабаб бўлади (СК 223-м. 1-қ.). Яширилган (камайтириб кўрсатилган) солиқ базаси суммасидан солиқларни ҳисоблаш амалга оширилади (СК 223-м. 2-қ.). Бундан ташқари, юқоридаги қоидабузарликлар учун, уларни содир этган мансабдор шахсларга нисбатан ҳам маъмурий жавбгарлик чоралари белгиланган. Маъмурий жарималарнинг миқдорлари содир этилган қоидабузарликнинг пулдаги миқдори ҳамда такрорийлигига боғлиқдир (МЖтК 164, 174-мм.). Ўтказилаётган текшириш ва ҳатлов жараёнида бошқа қонунбузарлик ҳолатлари ҳам аниқланиши мумкин. Сизнинг дўконигизда нима аниқланишини олдиндан билим бўлмайди (ўзингиз тахмин қилишингиз мумкин). Агар яна бошқа қонунбузарлик ҳолатлари аниқланса, тегишлилиги бўйича бошқа чоралар ҳам қўлланилиши мумкин. 18.03.2026 [ID: 35327] Как закрыть кредиторскую задолженность ПУ в системе contract.customs.uz?
Показать ответ
В систему ЕЭИСВТО должны вноситься данные по внешнеторговым контрактам хозяйствующих субъектов (п. 1 ПКМ №283 от 14.05.2020 г.). Теперь давайте посмотрим, что есть внешнеторговый контракт по определению: внешнеторговые контракты – экспортный контракт, импортный контракт, бартерный контракт и экспортный контракт на территории республики, указанные в данном пункте Положения (п. 2 прил. 1 к ПКМ №283 от 14.05.2020 г.). Из этого определения в данной ситуации нас интересует только импортный контракт (хотя ситуация и с остальными схожая). По определению, импортный контракт – контракт, заключенный между резидентом и нерезидентом Республики Узбекистан по импорту товаров (работ и услуг) (п. 2 прил. 1 к ПКМ №283 от 14.05.2020 г.). То есть одной из сторон контракта является резидент Узбекистана. В субконтракте между консалтинговыми компаниями ОАЭ и Казахстана нет резидента Узбекистана. ПУ, не являясь юридическим лицом, не может быть стороной договора. Если даже этот субконтракт подписан руководителем ПУ, то он подписан от имени головной компании в ОАЭ, так что стороной договора является сама компания из ОАЭ. Этот субконтракт не нужно было регистрировать в ЕЭИСВТО. Но это уже свершившийся факт, который можно квалифицировать как ошибку, то есть сама регистрация и была ошибкой. В ЕЭИСВТО задолженность признается безнадежной в случае ее неправильного формирования по техническим причинам (п. 5 прил. 1 к ПКМ №216 от 14.04.2021 г.). Остается снять эту безнадежную задолженность. ПКМ №216 от 14.04.2021 г. определяет порядок снятия безнадежной задолженности в ЕЭИСВТО. Им предусмотрена не простая схема, в которой задействованы ЦБ, Территориальная и Правительственная комиссии по вопросам развития экспорта и инвестиций, МИД и ГНК. Снятие с учета производится уже самим банком в таком порядке, который недоступен хозяйственным субъектам. Так что вам предстоит пройти эту непростую процедуру. Подробно и детально со всей процедурой можно ознакомиться в ПКМ №216 от 14.04.2021 г. 17.04.2026 [ID: 35591] Возникают ли налоговые последствия или штрафы на текущую дату?
Показать ответ
На текущий момент, не выставленный ЭСФ может квалифицироваться как сокрытие (занижение) налоговой базы путем неотражения в регистрах учета суммы доходов от реализации товаров (услуг). Если вы оформите ЭСФ текущей датой и, например, в ходе проверки будет установлен факт позднего оформления ЭСФ, то это тоже сокрытие (занижение) налоговой базы путем переноса выручки от реализации товаров (услуг) на следующий за отчетным период (умышленное занижение объема реализации и дохода (прибыли) (ч. 3 ст. 223 НК). Сокрытие (занижение) налоговой базы влечет наложение штрафа в размере двадцати процентов от суммы сокрытой (заниженной) налоговой базы (ч. 1 ст. 223 НК). С суммы сокрытой (заниженной) налоговой базы производится начисление налогов (ч. 2 ст. 223 НК). Так что вам следует оформить ЭСФ прошедшим периодом, благо право на исправление ошибок у вас есть. Об этом подробно читайте в материалах: https://buxgalter.uz/publish/doc/text167958_dlya_shtrafov_pri_vystavlenii_esf_za_proshedshiy_period_-_net_osnovaniy https://buxgalter.uz/question/31593 Технически такой ЭСФ оформляется на сайте my3.soliq.uz через «Обращение о возможности выставления (исправления) счетов-фактур за прошлые периоды» в разделе Услуги – Обратная связь – Предоставление юридическим лицам возможности оформления (исправления) фактур за прошедший период. Здесь оформите двусторонний ЭСФ на сумму реализации контрагенту и, если посчитаете нужным, односторонний ЭСФ на разницу с рыночной стоимостью, как доход, полученный от выбытия основных средств и другого имущества (п. 59-1 прил. 2 ПКМ №489 от 14.08.2020 г.). Конечно же, придется пересдать налоговую и финансовую отчетность за прошлый период. Об исправлении ошибок в финансовой отчетности за предыдущие годы читайте материал: https://buxgalter.uz/question/28802 Совокупный доход в целях налогообложения НСО определяется так же, как и для налога на прибыль (ч. 1 ст. 463 НК). Поэтому налоговые последствия реализации ниже рыночной стоимости идентичны тем, которые возникают у плательщиков налога на прибыль, только в отношении НСО. О последствиях реализации ниже рыночной стоимости читайте материалы: https://buxgalter.uz/question/28287 https://buxgalter.uz/question/27669
В данной ситуации не удастся избежать начисления пеней, но административной ответственности (ст. 220 НК) можно избежать, если вы исправите ситуацию до того, как об этом узнали налоговые органы и уплатите сумму налога и пеней до сдачи уточненной налоговой отчетности (чч. 1, 5 ст. 83 НК). Дополнительный материал: 17.04.2026 [ID: 35593] Где и как нужно отражать данные покупки, чтобы у Налогового комитета не возникало вопросов?
Показать ответ
Вероятно, вы просмотрели формулу, выявляющую отклонение, о которой идет речь (при анализе годовой отчетности налоговые органы скорее всего, кроме материальных затрат (из расчета налога на прибыль) учитывают также ваши остатки ТМЦ из финансового отчета, сумма которых и должна сопоставляться с данными из отчетности НДС), и достоверно определили, что отклонение возникает именно из-за чеков без НДС. Если так, то действительно, на сайте my3.soliq.uz чеки без НДС не регистрируются. В этом случае ответьте на уведомление с объяснением ситуации (ч. 7 ст. 138 НК). 23.04.2026 [ID: 35658] Имеют ли право проверяющие просить доступ к базе и имеем ли мы право отказать им в доступе, предоставив бумажные первичные документы?
Показать ответ
Налоговые органы вправе истребовать и изучать учетную документацию и информацию налогоплательщика, имеющую отношение к проверке, в том числе хранящуюся на электронных носителях информации; производить выемку документов и электронных носителей информации, связанных с исчислением налогов и сборов (ч. 1 ст. 26 НК, п. 19 прил. 2 к ПКМ №1 от 07.01.2021 г.). Налогоплательщики обязаны обеспечить доступ должностных лиц налоговых органов, проводящих налоговую проверку, для ознакомления с документами, служащими основанием для исчисления и уплаты налогов, а также соответствующей информацией, хранящейся на электронных носителях (ч. 1 ст. 22 НК, п. 18 прил. 2 к ПКМ №1 от 07.01.2021 г.). Исходя из вышеизложенного, отказ в доступе к электронным носителям информации не имеет смысла, так как проверяющий сможет получить доступ.
Показать ответ
Савол матнида ВМҚнинг рақам ва санасини кўрсатилмаган. Эҳтимол, бу “ёпиқ” ВМҚдир. Агар ВМҚ умуммажбурий ҳуқуқий қоида белгиласа, у норматив-ҳуқуқий ҳужжат ҳисобланади; бундай ВМҚ расмий эълон қилиниши шарт ва расмий эълон қилинмаган норматив ҳужжат тадбиркорга нисбатан солиқ даврини ўзгартирувчи асос сифатида қўлланмайди (ЎРҚ- 20.04.2021йилдаги 682-сон ЎРҚ 3, 38, 40-мм., СК 12-м.). ВМҚ Конституция, қонунлар ва юқори турувчи ҳужжатлар асосида ва уларни ижро этиш учун қабул қилинади; шунинг учун ВМҚ Солиқ кодексида белгиланган солиқ мажбурияти, айланма санаси ёки жавобгарлик қоидаларини ўзгартириши мумкин эмас. Агар “ёпиқ” ВМҚ индивидуал топшириқ хусусиятига эга бўлса, у шартнома тузиш, ҳужжатларни расмийлаштириш ва тўловни амалга ошириш учун маъмурий асос бўлиши мумкин, аммо солиқ оқибатлари барибир Солиқ кодекси бўйича баҳоланади (25.10.2024й. 982-сон ЎРҚ 36, 37-мм.; СК 3-м. 1-қ. 3–4-бб.). Хизматлар бўйича умумий қоидага кўра айланма санаси ҳисобварақ-фактура ёки хизмат кўрсатилганлигини тасдиқловчи бошқа ҳужжат расмийлаштирилган/имзоланган сана ҳисобланади; хизматлар бир неча ҳисобот даврини қамраб олса ҳам шу қоида қўлланади (СК 242-м. 4–5-ққ.). Агар хизматлар доимий ёки узлуксиз асосда кўрсатилган бўлса, айланма санаси хизмат кўрсатилган ҳар бир календарь ойнинг охирги куни ҳисобланади; бундай ҳолда 2024 йил апрель — 2026 йил март давридаги хизматларни тўлиқ 2026 йил май ойига киритиш солиқ даврини кўчириш рискини келтириб чиқаради (СК 242-м. 6-қ.). Солиқ органи ҳужжатларнинг фақат 2026 йил майда расмийлаштирилганига эмас, операцияларнинг ҳақиқий иқтисодий мазмунига ҳам баҳо бериши мумкин, чунки солиқ мақсадида битимлар юридик расмийлаштирилиш шаклидан қатъи назар иқтисодий мазмунига кўра баҳоланади (СК 14-м.). Шу сабабли, агар хизматлар 2024 йил 1 апрелдан 2026 йил 31 мартгача ҳақиқатда кўрсатилган ва айниқса узлуксиз хусусиятга эга бўлган бўлса, ЭҲФни 2026 йил май ойи санаси билан расмийлаштириш СК 223-м. бўйича солиқ базасини яшириш ёки камайтириш сифатида баҳоланиши мумкин; СК 223-м. бундай ҳолат учун яширилган ёки камайтирилган солиқ базасининг 20 фоизи миқдорида жарима белгиланган. Бироқ 20% жарима ЭҲФ жорий сана билан расмийлаштирилганининг ўзи учун автоматик қўлланмайди; ҳуқуқбузарлик факти солиқ органининг кучга кирган қарори билан аниқланиши, солиқ органи эса ҳуқуқбузарлик факти ва айбни исботлаши керак (СК 212-модда 1, 3, 5–6-ққ., 158-м. 15-қ., 159-м. 4–5-ққ.). Хавфсизроқ ёндашув: агар хизматлар ўтган даврларга тегишли бўлса, ЭҲФ ва ҳисоботларни 2026 йил майга “йиғиб” қўймасдан, тегишли даврлар бўйича солиқ оқибатларини аниқлаш ва зарур бўлса аниқлаштирилган ҳисоботларни тақдим этиш лозим, чунки солиқ тўловчи аввал тақдим этилган ҳисоботда солиқ суммасини камайтирган хатони аниқласа, ҳисоботга тузатиш киритиши шарт (СК 83-м. 1-қ.).
|